மெட்டா விளக்கம்:பெரிய அளவில் கையால் அட்டைப்பெட்டியிடுதல் ஏன் இலாப வரம்புகளைக் குறைக்கிறது என்பதையும், தானியங்கு சலவைத் தாள் பொதியிடல் உபகரணங்கள் அலகுப் பொருளாதாரத்தை எவ்வாறு மாற்றியமைக்கின்றன என்பதையும், உங்கள் அட்டைப்பெட்டியிடல் தானியக்கத்தின் முதலீட்டு மீதான வருவாயைக் (ROI) கணக்கிடுவதற்கான தரவு சார்ந்த கட்டமைப்பையும் கண்டறியுங்கள்.
பெரும்பாலான உற்பத்தியாளர்கள் ஒரு நேரடியான அனுமானத்தின் கீழ் செயல்படுகிறார்கள்: தேவை அதிகரிக்கும்போது, நீங்கள் உற்பத்தித் திறனை அதிகரிக்கிறீர்கள் — அதிக இயந்திரங்கள், அதிக இடவசதி, அதிக பணியாளர்கள் — லாபமும் தானாகவே வருகிறது. தனிநபர் பராமரிப்புப் பிரிவில் உள்ள ஒரு சலவைத் தாள் உற்பத்தியாளருக்கு, இந்தத் தர்க்கம், காகிதத்தில் விவேகமானதாகத் தோன்றிய ஒரு விரிவாக்கத்தைத் தூண்டியது. புதிய உற்பத்தி உபகரணங்கள் வாங்கப்பட்டன, கூடுதல் கிடங்கு இடவசதி குத்தகைக்கு எடுக்கப்பட்டது, மேலும் பன்னிரண்டு தொழிலாளர்கள் பணியில் சேர்க்கப்பட்டனர்; அவர்களில் பத்து பேர், தயாரிக்கப்பட்ட சலவைத் தாள்களை சில்லறை விற்பனை அட்டைப் பெட்டிகளில் வைத்து மூடும் அட்டைப் பெட்டி நிரப்பும் பணிக்காக பிரத்யேகமாக நியமிக்கப்பட்டனர்.
விரிவாக்கம் செயல்பாட்டுக்கு வந்த அறுபது நாட்களுக்குப் பிறகு, மாதாந்திர லாப நஷ்ட ஆய்வு, அந்த முதலீட்டிற்குப் பின்னால் இருந்த ஒவ்வொரு அனுமானத்திற்கும் முரணான ஒரு முடிவை அளித்தது. உற்பத்தி அலகுகளின் எண்ணிக்கை உயர்ந்திருந்தது. மொத்த வருவாய் அதிகரித்திருந்தது. ஆனால் நிகர லாபம் ஏறக்குறைய மாற்றமின்றி இருந்தது — மேலும் இரண்டு தயாரிப்பு வகைகளில் லாப வரம்பு சுருங்கியது. மூலதனச் செலவினமும், ஆலைக் குத்தகையும் முன்கூட்டியே கணிக்கப்பட்டிருந்தன. இந்த கணிப்புகளைத் தாண்டிச் சென்றது, பேக்கேஜிங் தொழிலாளர்களின் கூட்டு விளைவுதான்.
அட்டைப்பெட்டியிடும் பணிக்குச் சேர்க்கப்பட்ட பத்து தொழிலாளர்கள், உற்பத்தி அதிகரிப்பால் கிடைத்திருக்க வேண்டிய கூடுதல் இலாப வரம்பு முழுவதையும் கிட்டத்தட்ட எடுத்துக்கொண்டனர். அலகுக்கான பேக்கேஜிங் செலவு, உற்பத்தி அளவு வளர்ச்சியால் ஈடுசெய்ய முடியாத விகிதத்தில் விரிவடைந்திருந்தது. இது ஒரு தனிப்பட்ட விதிவிலக்கு அல்ல. கையால் அட்டைப்பெட்டியிடும் முறை ஒரு குறிப்பிட்ட உற்பத்தித் திறனைக் கடந்தவுடன், சலவைப் பொருட்கள் உற்பத்திச் செயல்பாடுகள் அனைத்திலும் மீண்டும் மீண்டும் நிகழும் ஒரு கட்டமைப்புப் போக்கு இதுவாகும். மேலும், நடுத்தர மற்றும் அதிக அளவில் உற்பத்தி செய்யும் பல உற்பத்தியாளர்கள் இறுதியில் ஏன் அதே சங்கடமான கேள்வியை எதிர்கொள்கிறார்கள் என்பதையும் இது விளக்குகிறது: அளவை அதிகரிப்பது ஏன் எங்களை அதிக இலாபம் ஈட்டச் செய்யவில்லை?
பெரிய அளவில் கைமுறையாக அட்டைப்பெட்டிகளில் அடைப்பதில் உள்ள கட்டமைப்புச் சிக்கல்
குறைந்த எண்ணிக்கையில் பார்க்கும்போது, அட்டைப்பெட்டியில் பொருட்களை வைப்பது ஏமாற்றும் விதத்தில் எளிமையாகத் தோன்றுகிறது. ஒருவர் அடுக்கிலிருந்து ஒரு தட்டையான தாளை எடுத்து, அட்டைப்பெட்டியை நிமிர்த்தி, முன்னரே தீர்மானிக்கப்பட்ட எண்ணிக்கையிலான சலவைத் தாள்களை உள்ளே வைத்து, மூடிகளை மூடி, முத்திரையிட்டு, முடிக்கப்பட்ட அந்தப் பெட்டியை வெளிச்செல்லும் கிடங்கிற்கு மாற்றுகிறார். இந்தச் செயல்முறை நேர்கோட்டுத் தன்மையுடையதாகவும், கையாளக்கூடியதாகவும் உள்ளது.
ஒன்று அல்லது இரண்டு பேரால் விநியோகிக்க முடியாத அளவுக்குப் பணிச்சுமை ஏற்படும்போது சிக்கல் எழுகிறது. அந்தத் திருப்புமுனையில், கைமுறையாக அட்டைப்பெட்டிகளில் அடைக்கும்போது, வருவாயை விட வேகமாக அதிகரிக்கும் நான்கு கட்டமைப்புச் செலவுக் காரணிகள் வெளிப்படுகின்றன:
1. ஒவ்வொரு கூடுதல் பணியாளருக்கும் உற்பத்தித்திறன் குறைதல்.கையால் அட்டைப்பெட்டியிடும் பணியிடத்தில் சேர்க்கப்படும் ஒவ்வொரு புதிய நபரும், அவருக்கு முந்தையவரை விடக் குறைவான கூடுதல் உற்பத்தியையே அளிக்கிறார். பணியாளர்களின் எண்ணிக்கை அதிகரிக்கும்போது, ஒருங்கிணைப்புச் சிக்கல்கள், பகிரப்பட்ட பணியிடக் கட்டுப்பாடுகள் மற்றும் மேற்பார்வையின் தேவை ஆகியவையும் அதிகரிக்கின்றன. இதன் பொருள், வரிசையில் உள்ள பத்தாவது பணியாளர், மூன்றாவது பணியாளரை விடக் கணிசமாகக் குறைவான இறுதிநிலை உற்பத்தித்திறனையே அளிக்கிறார்.
2. வேகத்தால் ஏற்படும் தரக்குறைவு.உற்பத்தி அட்டவணைகள் கைமுறைப் பணியாளர்கள் மீது அழுத்தத்தை ஏற்படுத்தும் போது, குறைபாட்டு விகிதங்கள் அதிகரிக்கின்றன. மடிப்புக்கோடுகளின் துல்லியம் குறைகிறது, இணைப்புகளின் ஒட்டுதல் சீரற்றதாகிறது, மேலும் உற்பத்திப் பொருட்களின் எண்ணிக்கைத் துல்லியமும் மாறுகிறது. மறுவேலை தேவைப்படும் ஒவ்வொரு குறைபாடுள்ள அட்டைப்பெட்டியும், புதிய உற்பத்திக்குச் செல்ல வேண்டிய உழைப்பை வீணடிக்கிறது — இது ஒட்டுமொத்த எண்களில் மறைக்கப்படும், செயல்திறன் மீதான ஒரு மறைமுக வரியாகும்.
3. பணியாளர் சார்புநிலையால் ஏற்படும் கட்டமைப்பு பலவீனம்.பத்து கைத்தொழிலாளர்களைச் சார்ந்திருக்கும் ஒரு அட்டைப்பெட்டி தயாரிப்புப் பிரிவில், திட்டமிடப்படாத ஒரு வருகையின்மை ஏற்பட்டால், அதே நாளில் எவ்வளவு கூடுதல் நேரம் வேலை செய்தாலும் முழுமையாக ஈடுசெய்ய முடியாத ஒரு உற்பத்திப் பற்றாக்குறை உருவாகிவிடும். ஒரே நேரத்தில் ஏற்படும் இரண்டு வருகையின்மைகள், தொடர் பற்றாக்குறையைத் தூண்டுகின்றன. அந்தச் செயல்பாட்டின் வெளியீடு, உபகரணத் திறனைச் சார்ந்ததாக இல்லாமல், வருகைக்கான நிகழ்தகவைச் சார்ந்ததாக மாறுகிறது — இது எந்தவொரு உற்பத்தித் திட்டமிடுபவராலும் கட்டுப்படுத்த முடியாத ஒரு காரணியாகும்.
4. இலாப நட்டத்தைக் குலைக்கும் தள இடப் பொருளாதாரம்.பொதி கட்டும் நிலையங்களில் உள்ள பத்து தொழிலாளர்கள், உற்பத்தித் தளத்தில் சுமார் 60 முதல் 80 சதுர மீட்டர் இடத்தை ஆக்கிரமிக்கின்றனர். ஒரு சதுர மீட்டருக்கான குத்தகை அல்லது வசதிக் கட்டணத்தை அந்த இடத்தின் பரப்பளவு முழுவதும் பெருக்கும்போது, அட்டைப்பெட்டியில் அடைக்கும் பணிக்கு ஒரு நிலையான மாதாந்திரக் கட்டணம் சேர்க்கப்படுகிறது. இதற்கு இணையான அல்லது அதைவிட அதிகமான உற்பத்தித் திறனுக்கு, இதற்கு நிகரான தானியங்கி உபகரணங்களுக்கு ஏறத்தாழ 10 முதல் 15 சதுர மீட்டர் இடமே தேவைப்படுகிறது. இதனால், ஒரு அட்டைப்பெட்டிக்கான வசதிக் கட்டணப் பங்களிப்பு நான்கு மடங்கு அல்லது அதற்கும் மேலாகக் குறைகிறது.
இந்த நான்கு இயக்கவியல்களும் ஒரே நேரத்தில் செயல்படுகின்றன, மேலும் அவை மேலும் தீவிரமடைகின்றன. உற்பத்தி அளவு சிக்கலைத் தீர்க்க தொழிலாளர்களைச் சேர்க்கும் உற்பத்தியாளர், அந்தத் தொழிலாளர்கள் ஆதரிக்கும் வருவாய்க்கு விகிதாசாரமாக — சில சமயங்களில் அதைவிட வேகமாக — வளரும், இலாப வரம்பைக் குறைக்கும் செலவுகளை திறம்படச் சேர்க்கிறார்.
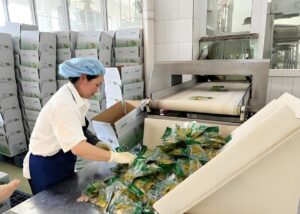
தொழில்துறை சூழல்: பொருளாதாரம் மாறி வருகிறது
விரிவான பேக்கேஜிங் இயந்திரச் சூழலானது, தனிப்பட்ட உற்பத்தியாளர்கள் எடுக்கும் முடிவுகளுக்குப் பயனுள்ள பின்னணியை வழங்குகிறது. யுஎஸ்டி அனலிட்டிக்ஸ் வெளியிட்ட சந்தை ஆய்வின்படி, உலகளாவிய பேக்கேஜிங் உபகரணச் சந்தையின் மதிப்பு 2024-ல் சுமார் 48.5 பில்லியன் அமெரிக்க டாலராக இருந்தது. 2032-க்குள் இது ஏறத்தாழ 68.4 பில்லியன் அமெரிக்க டாலராக வளரும் என்று கணிப்புகள் குறிப்பிடுகின்றன. இது ஆண்டுக்குச் சுமார் 4.4% கூட்டு வளர்ச்சி விகிதத்தைப் பிரதிபலிக்கிறது. இந்த வளர்ச்சியானது சிறிய செயல்திறன் மேம்பாடுகளால் மட்டும் ஏற்படவில்லை — இது உற்பத்திப் பொருளாதாரத்தில் ஏற்பட்டுள்ள ஒரு கட்டமைப்பு மாற்றத்தைப் பிரதிபலிக்கிறது. இதில், அதிகரித்து வரும் தொழிலாளர் செலவுகள், இறுக்கமான விநியோக எதிர்பார்ப்புகள் மற்றும் தரத்தின் நிலைத்தன்மைக்கான தேவைகள் ஆகியவை, ஒரு குறிப்பிட்ட உற்பத்தி நிலைக்கு மேலான செயல்பாடுகளுக்கு, தானியங்கி பேக்கேஜிங்கை இயல்பான தேர்வாக ஆக்குகின்றன.
பல்வேறு உற்பத்திப் பிரிவுகளில் சேகரிக்கப்பட்ட தொழில்துறைத் தரவுகளின்படி, தானியங்கி பேக்கேஜிங் அமைப்புகள் ஒரு ஷிப்டுக்கு நேரடி உழைப்பு நேரத்தை சுமார் 35% முதல் 42% வரை குறைக்கின்றன. எக்கோ மெஷினரி தொகுத்த பேக்கேஜிங் ஆட்டோமேஷன் தரவுகளின்படி, தானியங்கி உற்பத்தி வரிசைகள் ஏறக்குறைய 97% இயக்க நேரத் திறனுடன் செயல்படுகின்றன, அதேசமயம் கைமுறையாகச் செய்யப்படும் உற்பத்தி வரிசைகள் சுமார் 74% மட்டுமே செயல்படுகின்றன. அதாவது, ஒவ்வொரு இயக்க நேரத்திலும் கூடுதலாக 23 சதவீதப் புள்ளிகளுக்கு இந்த இயந்திரம் உற்பத்தித் திறனை வழங்குகிறது. ஊதியம், சலுகைகள், பயிற்சி, மேற்பார்வைக்கான கூடுதல் செலவுகள் மற்றும் தரச் சீரமைப்பு ஆகியவற்றை முழுமையாகக் கணக்கில் கொள்ளும்போது, நடுத்தர முதல் அதிக அளவிலான கைமுறை அட்டைப்பெட்டியிடுதலின் அலகுக்கான உழைப்புச் செலவு, தானியங்கி மாற்று வழிகளை விடப் பொதுவாக அதிகமாகிறது. இந்த அளவு அதிகமாக இருப்பதால், நேரடி உழைப்புச் சேமிப்பின் மூலமாக மட்டுமே 12 முதல் 24 மாதங்களுக்குள் மூலதன முதலீட்டை மீட்டெடுக்க முடிகிறது.
தானியக்கப் பொருளாதாரம்: ஓர் இயந்திரம் உண்மையில் என்ன மாற்றங்களை ஏற்படுத்துகிறது
அட்டைப்பெட்டி தானியக்கத்தை நிர்வகிக்கும் கணக்கீடுகள் எளிமையானவை, ஆனால் கைமுறை செயல்பாடுகள் பெரும்பாலும் கவனிக்கத் தவறும் செலவுகளையும் கணக்கில் எடுத்துக்கொள்ள வேண்டியுள்ளது. கைமுறை நிலையங்களுக்குப் பதிலாக ஒரு பிரத்யேக அட்டைப்பெட்டி இயந்திரம் பயன்படுத்தப்படும்போது, பொருளாதாரம் எவ்வாறு மறுசீரமைக்கப்படுகிறது என்பது இங்கே விளக்கப்பட்டுள்ளது.
சலவைத் தாள் பயன்பாடுகளுக்காக வடிவமைக்கப்பட்ட ஒரு தானியங்கி அட்டைப்பெட்டி நிரப்பும் அமைப்பு, ஒவ்வொரு படியிலும் மனிதத் தலையீடு இல்லாமல் மூன்று தொடர்ச்சியான செயல்பாடுகளைச் செய்கிறது. ஒரு சேமிப்பகத்தில் சேமிக்கப்பட்ட அட்டைப்பெட்டி வெற்றுத் தாள்கள் தானாகவே வெளியே எடுக்கப்பட்டு, ஏற்றுவதற்காக சரியான இடத்தில் நிமிர்த்தப்படுகின்றன. பின்னர், சலவைத் தாள் பொருளானது, அட்டைப்பெட்டி அடுத்த கட்டத்திற்குச் செல்வதற்கு முன்பு அதன் சரியான அளவு மற்றும் திசையை உறுதிசெய்யும் ஒரு சரிபார்க்கப்பட்ட எண்ணும் பொறிமுறையின் மூலம் திறந்த அட்டைப்பெட்டிக்குள் செலுத்தப்படுகிறது. இறுதியாக, அட்டைப்பெட்டியின் விவரக்குறிப்பைப் பொறுத்து, மடிப்பு முனை மூடல் அல்லது சூடான உருகும் பசை ஆகியவற்றைப் பயன்படுத்தி அதன் மூடிகள் மடிக்கப்பட்டு ஒட்டப்படுகின்றன. இவ்வாறு, முடிக்கப்பட்ட அந்த அலகு, பெட்டிகளில் அடைக்க அல்லது பலகைகளில் அடுக்கத் தயாராக உற்பத்தி வரிசையிலிருந்து வெளியேறுகிறது.
பணியாளர் அமைப்பு முறையானது, பத்து பேர் கொண்ட கைமுறைக் குழுவிலிருந்து, இயந்திரத்தின் செயல்திறனைக் கண்காணித்து சிறு சரிசெய்தல்களைச் செய்ய ஒரு இயக்குபவர் மற்றும் வெடிமருந்துக் கிடங்குகளை நிரப்புவதற்கும் தயாரிக்கப்பட்ட பொருட்களைக் கையாளுவதற்கும் பொறுப்பான ஒரு துணைப் பணியாளர் ஆகியோரைக் கொண்ட ஒரு கட்டமைப்பிற்கு மாறுகிறது. முன்பு பத்து பேர் தேவைப்பட்ட உற்பத்தி அளவை இப்போது இருவர் மட்டுமே மேற்கொள்கின்றனர் — மேலும் அவர்கள் அதை அதிக நிலைத்தன்மையுடனும், குறைந்த குறைபாட்டு விகிதங்களுடனும், சோர்வு, பயிற்சி இடைவெளிகள் அல்லது பணிக்கு வராமை ஆகியவற்றால் ஏற்படும் உற்பத்தி மாறுபாடுகள் இன்றியும் செய்கின்றனர்.
பொருளாதாரம் மறு கணக்கீடு செய்யப்பட்டது
ஒரு மாதிரிச் சூழ்நிலையைக் கருத்தில் கொள்வோம்: ஒரு நாளைக்கு ஒரு ஷிப்ட் வீதம், வாரத்திற்கு ஐந்து நாட்கள் இயங்கும் ஒரு சலவைத் துணி உற்பத்தியாளர்; அவரிடம் உள்ள கைமுறை அட்டைப்பெட்டி நிரப்பும் நிலையத்தில், ஒரு நபருக்கு மாதத்திற்கு சராசரியாக முழுமையான ஊதியமாக 3,200 அமெரிக்க டாலர்கள் வழங்கப்படுகிறது. அட்டைப்பெட்டியில் அடைப்பதற்கு மட்டுமே ஆகும் மாதாந்திர பேக்கேஜிங் தொழிலாளர் செலவு தோராயமாக 32,000 அமெரிக்க டாலர்கள் ஆகும்.
தானியக்கத்திற்குப் பிறகு, அந்த நிலையம் இரண்டு நபர்களுடன் இயங்குகிறது. அட்டைப்பெட்டிகளில் அடைப்பதற்கான மாதாந்திர தொழிலாளர் செலவு சுமார் 6,400 அமெரிக்க டாலராகக் குறைகிறது. இதன்மூலம் கிடைக்கும் ஏறத்தாழ 25,600 அமெரிக்க டாலர் மொத்த மாதாந்திர தொழிலாளர் சேமிப்பு, நேரடியாக இயக்க இலாப வரம்பிற்குச் செல்கிறது.
கட்டமைப்பு, அட்டைப்பெட்டி வடிவம் மற்றும் ஒருங்கிணைப்புத் தேவைகளைப் பொறுத்து, ஒரு அட்டைப்பெட்டி இயந்திரத்தின் மூலதனச் செலவு 80,000 முதல் 120,000 அமெரிக்க டாலர்கள் வரை இருக்கும்போது, முதலீட்டைத் திரும்பப் பெறும் கணக்கீடு மிகவும் எளிமையானதாகிவிடுகிறது. மாதந்தோறும் 25,600 அமெரிக்க டாலர்கள் தொழிலாளர் சேமிப்பு கிடைக்கும் நிலையில், தொழிலாளர் செலவுக் குறைப்பின் மூலமே முழு முதலீடும் 3.1 முதல் 4.7 மாதங்களில் மீட்கப்படுகிறது. இந்தக் கணக்கீட்டில், உற்பத்தி அதிகரிப்பினால் கிடைக்கும் கூடுதல் இலாப வரம்புப் பங்களிப்பு, மறுவேலை மற்றும் கழிவுச் செலவுகளில் ஏற்படும் குறைப்பு, மற்றும் வருவாய் ஈட்டும் நடவடிக்கைகளுக்கு மீண்டும் பயன்படுத்தக்கூடிய மீட்கப்பட்ட தளத்தின் மதிப்பு ஆகியவை சேர்க்கப்படவில்லை.
நிலையான பராமரிப்பு நெறிமுறைகளின் கீழ் எட்டு முதல் பத்து ஆண்டுகள் வரையிலான செயல்பாட்டுக் காலத்தில், தானியக்கத்தால் கிடைக்கும் ஒட்டுமொத்த உழைப்புச் சேமிப்பானது, இயந்திரத்தின் அசல் விலையை விடப் பல மடங்காக அமைகிறது — முழு சேவைக் காலத்திலும் கணக்கிடும்போது, இது பொதுவாக மூலதனச் செலவைப் போல் 20 முதல் 30 மடங்கு வரை இருக்கும். இருப்புநிலைக் குறிப்பு அதன் கொள்முதல் செலவை முழுமையாக ஈடுசெய்த பிறகும், அந்த இயந்திரம் தொடர்ந்து மாதாந்திர இலாப மேம்பாட்டை உருவாக்கிக் கொண்டே இருக்கிறது.
நடைமுறைச் செயலாக்கம்: செயல்படுத்திய பிறகு என்ன மாற்றங்கள் ஏற்பட்டன?
முன்னர் குறிப்பிடப்பட்ட சலவைத் தாள் உற்பத்தியாளர் தானியங்கி அட்டைப்பெட்டியிடும் முறையைச் செயல்படுத்தியபோது, முதல் உற்பத்திப் பணிநேரத்திற்குள்ளேயே செயல்பாட்டு மாற்றங்கள் வெளிப்படத் தொடங்கின. பணியாளர் குறைப்பு உடனடியாகவும் நிரந்தரமாகவும் நிகழ்ந்தது — அட்டைப்பெட்டியிடும் பணிகளிலிருந்து பத்து தொழிலாளர்கள் இடமாற்றம் செய்யப்பட்டனர், மேலும் இயந்திர இயக்கம் மற்றும் பொருள் கையாளுதலுக்காக இருவர் தக்கவைக்கப்பட்டனர். மற்ற பேக்கேஜிங் பணிகளிலிருந்து இயக்குநர்களை வேறு பணிகளுக்கு மாற்றுவது சாத்தியமானதால், அந்த ஆலை முழுவதும் உள்ள மொத்த பேக்கேஜிங் பணியாளர்களின் எண்ணிக்கை சுமார் 40% குறைந்தது.
உற்பத்தித் திறனின் நிலையும் அதேபோல் தெளிவாக இருந்தது. கையால் இயக்கப்படும் அட்டைப்பெட்டி நிரப்பும் நிலையமே உற்பத்தி வரிசையின் முதன்மைத் தடையாக இருந்ததால் — அதாவது, பொதி கட்டும் குழுவால் பொருட்களை அப்புறப்படுத்துவதை விட மூல உற்பத்திப் பிரிவு வேகமாக உற்பத்தி செய்ய முடிந்ததால் — அந்தத் தடையைத் தானியக்கமாக்கியது, அமைப்பு அளவில் சுமார் 28% முதல் 32% வரையிலான உற்பத்தி அதிகரிப்பை ஏற்படுத்தியது. இந்த முன்னேற்றம், இயந்திரம் அதன் உச்ச வேகத்தில் பத்து பேரை விட வேகமாக இயங்கியதால் ஏற்படவில்லை; மாறாக, சோர்வு, பணி மாற்ற இடைவெளிகள் மற்றும் வருகைப் பதிவில் உள்ள மாறுபாடுகள் காரணமாகக் கையால் இயக்கப்படும் செயல்பாடுகளில் ஏற்படும் வேகக் குறைவு இல்லாமல், ஒவ்வொரு நாளும், ஒவ்வொரு பணிநேரத்திலும் சீரான உற்பத்தித் திறனைத் தக்கவைத்துக் கொள்ளும் அதன் திறனாலேயே ஏற்பட்டது.
அட்டைப்பெட்டி நிரப்பும் நிலையத்தில், அதிவேக கைமுறைப் பணியால் ஏற்படும் தரக்குறைவின் காரணமாக முன்னர் சுமார் 2% முதல் 4% வரை இருந்த குறைபாட்டு விகிதங்கள், 0.5%க்கும் கீழே குறைந்தன. செயல்திறன் மிக்க உற்பத்தித் திறனை அமைதியாகப் பயன்படுத்திக்கொண்டிருந்த மறுவேலைக்கான உழைப்பு மறைந்துபோனதால், பணியாளர்களின் எண்ணிக்கையையோ அல்லது இயக்க நேரத்தையோ அதிகரிக்காமலேயே கூடுதல் உற்பத்தி கிடைத்தது.
முன்னர் பத்து பொதி கட்டும் நிலையங்களால் ஆக்கிரமிக்கப்பட்டிருந்த சுமார் 65 சதுர மீட்டர் பரப்பளவு, தானியங்கு அமைப்புக்காக ஏறத்தாழ 12 சதுர மீட்டராகக் குறைக்கப்பட்டது. மீட்கப்பட்ட 53 சதுர மீட்டர், உள்வரும் மூலப்பொருட்களைத் தற்காலிகமாகச் சேமிப்பதற்கு மீண்டும் ஒதுக்கப்பட்டது. இது, மூலப்பொருட்களின் ஓட்டத்தைச் சீரமைத்ததுடன், பெரிய அட்டைப்பெட்டி கட்டுப்பாட்டால் மறைக்கப்பட்டிருந்ததால் தொழிற்சாலையால் முன்னர் கண்டறியப்படாத ஒரு இரண்டாம் நிலைத் தடையையும் நீக்கியது.
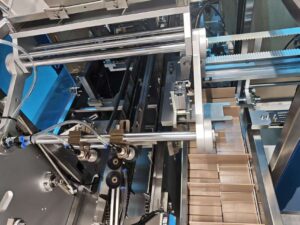
நிதி முடிவு
அட்டைப்பெட்டியிடும் இயந்திரம் உற்பத்திக்கு வந்த ஒரு முழு மாதத்திற்குப் பிறகு, நிதி ஒப்பீடு, கொள்முதலுக்கு முந்தைய பகுப்பாய்வை உறுதிப்படுத்தியது. பொதியிடல் செயல்பாடுகளுக்கான தொழிலாளர் செலவில், ஏறக்குறைய எட்டு முழுநேரப் பணியாளர்களுக்கு இணையான குறைவு காணப்பட்டது. உற்பத்தி அதிகரிப்பு மற்றும் குறைபாடு குறைப்பு ஆகியவற்றுடன் இணைந்து, மாதாந்திர இலாப வரம்பு மேம்பாடு, இயந்திரத்தை இயக்கிப் பார்த்ததிலிருந்து சுமார் நானரை மாதங்களில் முழு முதலீட்டையும் மீட்க முடியும் என்பதை உறுதிசெய்தது — இது, நிறுவுவதற்கு முந்தைய கணிப்புகளை சில நாட்களுக்குள்ளேயே உறுதிப்படுத்தியது.
முடிவெடுப்பதற்கான கட்டமைப்பு: உங்கள் செயல்பாடு தானியக்க வரம்பின் உச்சத்தில் உள்ளதா?
அட்டைப்பெட்டியிடுதலைத் தானியக்கமாக்கும் முடிவு இருமுனைப்பட்டது அல்ல — ஒவ்வொரு சலவைத் தாள் உற்பத்தியாளரும் உபகரணங்களை வாங்க அவசரப்பட வேண்டியதில்லை — ஆனால், நேர்மறையான முதலீட்டுப் பலனைக் (ROI) குறிக்கும் குறிகாட்டிகள் சீரானவையாகவும் அளவிடக்கூடியவையாகவும் உள்ளன. பின்வரும் நிபந்தனைகளில் மூன்று அல்லது அதற்கு மேற்பட்டவை உங்கள் தற்போதைய செயல்பாட்டை விவரித்தால், தானியக்கமாக்கலின் பொருளாதாரம் பெரும்பாலும் ஏற்கெனவே உங்களுக்குச் சாதகமாகவே உள்ளது:
1. கடந்த பன்னிரண்டு மாதங்களில் உங்கள் பேக்கேஜிங் பணியாளர்களின் எண்ணிக்கை அதிகரித்துள்ளது, ஆனால் நிகர லாபம் அதற்கேற்ப உயரவில்லை.நீங்கள் சேர்த்த கூடுதல் உழைப்பு, அந்த விற்பனை அளவு உருவாக்க வேண்டிய இலாப வரம்பை எடுத்துக்கொள்கிறது.
2. உங்கள் உற்பத்தித் தளத்தில் அட்டைப்பெட்டிகளில் பொருட்களை அடுக்குவதே தொடர்ச்சியான ஒரு முட்டுக்கட்டையாக உள்ளது.அடுத்த தொகுதியை இயக்குவதற்கு முன், பொதி கட்டும் நிலையம் காலியாகும் வரை மூல உற்பத்தி தொடர்ந்து காத்திருக்கும்போது, அட்டைப்பெட்டியில் அடைப்பதே உற்பத்தித் திறனின் தடையாக அமைகிறது.
3. பொதி செய்யும் திறனின் காரணமாக, குறிப்பிட்ட காலக்கெடுவிற்குள் பொருட்களை விநியோகிக்க முடியாததால், நீங்கள் ஆர்டர்களை நிராகரிக்கிறீர்கள் அல்லது விநியோக நேரத்தை நீட்டிக்கிறீர்கள்.உற்பத்தித் திறன் கட்டுப்பாடுகளால் ஏற்படும் வருவாய் இழப்பு, இலாப நட்டக் கணக்கில் கண்ணுக்குத் தெரியாத ஆனால் உண்மையான ஒன்றாகும் — மேலும் தானியக்கமானது அந்த இழந்த வாய்ப்பை, ஈட்டப்பட்ட வருவாயாக மாற்றுகிறது.
4. வாங்குபவரின் தரப் புகார்கள், பேக்கேஜிங் தொடர்பான சிக்கல்களைக் குறிப்பிடுகின்றன — சீரற்ற மூடல், தவறான பொருட்களின் எண்ணிக்கை, அட்டைப்பெட்டி சேதம்.இந்தப் புகார்கள், பொருட்களைத் திருப்பி அளித்தல் அல்லது வரவு வைத்தல் ஆகியவற்றின் நேரடிச் செலவையும், வாடிக்கையாளர் உறவு சிதைவின் நீண்டகாலச் செலவையும் உள்ளடக்கியுள்ளன.
5. நீங்கள் ஆர்டரை ஏற்றுக்கொண்டால் உயரும் என்று உங்களுக்குத் தெரிந்த தற்போதைய தொழிலாளர் ஊதிய அனுமானங்களின் அடிப்படையில் உங்கள் விலை மதிப்பீடுகள் உருவாக்கப்பட்டுள்ளன.உற்பத்தி அளவு அதிகரிக்கும்போது, ஒவ்வொரு விலைப்புள்ளியிலும் அடங்கியுள்ள தொழிலாளர் செலவு ஒரு பொறுப்பாக மாறுகிறது — ஏனெனில், தானியக்கமானது அலகுக்கான தொழிலாளர் செலவைத்தான் ஈடுசெய்கிறது.
மூலதன முடிவு எடுப்பதற்கு முன் என்ன எதிர்பார்க்கலாம்
அட்டைப்பெட்டி தானியங்கு முறைக்கான கொள்முதல் செயல்முறை, அனுமானத்துடன் அல்லாமல், சரிபார்ப்புடன் தொடங்க வேண்டும். புகழ்பெற்ற உபகரண வழங்குநர்கள், விற்பனைக்கு முந்தைய ஒரு நிலையான படியாக மாதிரிச் சோதனையை வழங்குகிறார்கள்: நீங்கள் உங்கள் உண்மையான சலவைத் தாள் தயாரிப்பு மற்றும் அட்டைப்பெட்டி விவரக்குறிப்புகளைச் சமர்ப்பிக்கிறீர்கள், மேலும் வழங்குநர் அந்த இயந்திரத்தில் ஒரு நேரடி உற்பத்திச் சோதனையை நடத்தி, அதன் முடிவுகளை உங்கள் மதிப்பாய்விற்காக வீடியோவில் ஆவணப்படுத்துகிறார். எந்தவொரு ஒப்பந்தமும் செய்வதற்கு முன்பு, உங்கள் தயாரிப்பில், உங்கள் அட்டைப்பெட்டி வடிவத்தில், உண்மையான செயலாக்க வேகம், அடைப்பின் உறுதித்தன்மை, அட்டைப்பெட்டியைக் கையாளும் துல்லியம் மற்றும் எண்ணிக்கைத் துல்லியம் ஆகியவற்றை நீங்கள் மதிப்பீடு செய்கிறீர்கள்.
தரமற்ற அட்டைப்பெட்டி அளவுகள், சிறப்பு மூடல் தேவைகள் அல்லது ஏற்கனவே உள்ள மூல உபகரணங்களுடன் ஒருங்கிணைப்புத் தேவைகள் உள்ள செயல்பாடுகளுக்கு, ஆவணப்படுத்தப்பட்ட விநியோக காலக்கெடுவுடன் தனிப்பயன் பொறியியல் உள்ளமைவுகள் பொதுவாகக் கிடைக்கின்றன. பொதுவான அட்டைப்பெட்டி வடிவங்களுடன் பொருந்தக்கூடிய நிலையான உள்ளமைவுகள், ஒப்பந்தம் இறுதி செய்யப்பட்ட பிறகு குறுகிய காலத்திற்குள் அடிக்கடி அனுப்பப்படுகின்றன.
தளவமைப்புத் திட்டமிடல் மதிப்பீட்டுச் செயல்முறையின் ஒரு பகுதியாக இருக்க வேண்டும். உபகரண வழங்குநர்கள், இயந்திரங்கள் வைக்கப்படும் இடம், இயக்குபவர் அணுகும் பகுதிகள், பொருள் செல்லும் பாதைகள் மற்றும் உங்களுடைய தற்போதைய உற்பத்தி வரிசையுடனான இணைப்புப் புள்ளிகளைக் காட்டும் தள வரைபட விருப்பங்களை வழங்க வேண்டும் — இது ஒருங்கிணைப்பு அபாயத்தைக் குறைப்பதோடு, நிறுவல் தொடங்குவதற்கு முன்பே இட அமைப்பின் அனுமானங்களைச் சரிபார்க்கவும் உங்களை அனுமதிக்கிறது.
நீண்ட பார்வை
செயல்படுத்தப்பட்ட பன்னிரண்டு மாதங்களுக்குப் பிறகு, இந்தப் பகுப்பாய்வின் மையத்தில் உள்ள உற்பத்தியாளர், சீரான மாதாந்திர சேமிப்பை ஈட்டியுள்ளார், அட்டைப்பெட்டி உபகரணங்களில் திட்டமிடப்படாத செயலிழப்பு எதுவும் ஏற்படவில்லை, மேலும் தொழிலாளர் செலவுக் குறைப்பின் மூலம் மட்டுமே முழு முதலீட்டையும் பல மடங்கு மீட்டெடுத்துள்ளார். செயல்பாட்டு இயக்குநரின் மதிப்பீடு சந்தேகத்திற்கு இடமின்றி உள்ளது: இயந்திரத்தால் உருவாக்கப்படும் மாதாந்திர இலாப வரம்பு மேம்பாடு, ஆண்டு அடிப்படையில் மூலதனச் செலவை விட அதிகமாக உள்ளது. இதனால், பின்னோக்கிப் பார்க்கும்போது இந்த முடிவு ஒரு நெருக்கடியான தேர்வாக இல்லாமல், வெளிப்படையான ஒன்றாகவே உள்ளது.
தற்போது நடுத்தர முதல் அதிக தினசரி அளவில் கைமுறையாக அட்டைப்பெட்டியிடும் பணியில் ஈடுபட்டுள்ள சலவைத் தாள் மற்றும் சலவைப் பராமரிப்புப் பொருட்கள் உற்பத்தியாளர்களுக்கோ — அல்லது கைமுறை உழைப்பின் செயல்திறனைத் தாண்டி அட்டைப்பெட்டியிடும் உற்பத்தித் திறனை அதிகரிக்கும் வகையில் உற்பத்தி விரிவாக்கத்தைத் திட்டமிடுபவர்களுக்கோ — பொருத்தமான கணக்கீடு என்பது உபகரணத்தின் விலை அல்ல. மாறாக, உற்பத்தி வரிசை இயங்கும் வரை, மாதந்தோறும் அந்த உபகரணம் சேமிக்கும் தொகையே முக்கியமானது. ஒரு தசாப்த கால சேவையில், அந்தத் தொகையானது வாங்கிய விலையை விட கணிசமாக அதிகமாக இருக்கும். இந்தக் கணக்கீட்டைச் சரிபார்ப்பது எளிதானது, மேலும் ஒரு குறிப்பிட்ட அளவிற்கு மேலான பெரும்பாலான செயல்பாடுகளுக்கு, இது ஒரே திசையைத் தெளிவாகச் சுட்டிக்காட்டுகிறது.
பதிவிட்ட நேரம்: ஜூன்-17-2026